
当前位置 > 散户吧 > 股市动态 > 机构传真 > 装机回暖、收入增长,风电的拐点来了吗?
装机回暖、收入增长,风电的拐点来了吗?
低价订单交付致盈利承压,政策加码打开海风空间,下半年风电有望迎量利拐点。? 本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
2026年是“十五五”规划的开局之年,国内风电行业正式告别以往靠抢装冲规模的粗放发展模式,步入稳节奏、重质量的全新发展阶段。从上半年行业运行情况来看,全国风电装机稳步扩容,产业链订单交付有序落地,A股风电上市企业整体营收实现稳健增长。但亮眼的营收数据背后,行业“增收不增利”的结构性问题愈发突出,多数企业盈利空间被压缩,个股业绩分化明显,更有5家产业链企业陷入亏损困境。那么,风电的拐点何时到来? 本文来自散户吧WWW.SANHUBA.COM
风电行业收入稳步抬升
依托国内新能源转型持续提速、海陆风电项目常态化落地,2026年上半年,国内风电产业整体走势稳健。根据国家能源局公开数据,上半年全国风电新增并网容量3862万千瓦,其中陆上风电扛起主力大旗,新增3778万千瓦,海上风电新增84万千瓦;截至6月底,全国风电累计并网容量达6.79亿千瓦,同比增长18.5%。同期全国风电累计发电量5984亿千瓦时,机组平均利用率稳定在90.9%,行业消纳情况整体良好。
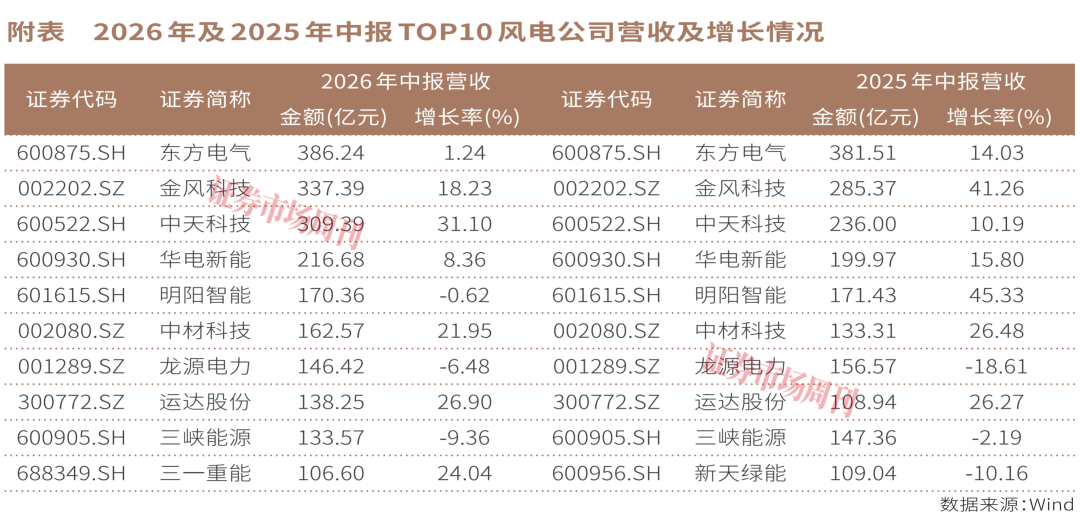
行业整体发展稳健,直接带动A股风电上市公司营收增长。据Wind数据,A股风电行业50家成分股2026年上半年合计实现营收3290亿元,较去年同期3007亿元同比增长9.40%。在市场格局方面,龙头企业凭借资源、技术、资金的综合优势,继续主导国内风电市场,行业前十家企业的营收合计占行业总营收的64.06%,与去年同期64.16%占比数据基本持平。 本文来自散户吧WWW.SANHUBA.COM
 本文来自散户吧WWW.SANHUBA.COM
值得指出的是,行业增长红利已经不再普惠所有企业。据Wind数据,去年同期有35家企业实现营收正增长,而今年上半年仅有27家;去年营收翻倍的公司尚有5家,今年仅有2家,分别是川能动力和电气风电,中期营收同比增速为124.78%、112.27%。 本文来自散户吧WWW.SANHUBA.COM
川能动力给出的增长理由主要有三点:一是公司把握锂产品市场价格上行机遇,有序组织生产经营,公司锂电业务产品销售数量、销售价格同比增长,锂电业务收入、利润同比大幅上升;二是上年同期因国家电网改造等因素送出受限、部分风电项目配合国网停电检修等原因导致发电量减少,本期上述影响减弱;三是公司兴隆、堵格二期、淌塘三期等风电项目部分投产发电,公司的投运风力发电装机规模有所增长。 本文来自散户吧WWW.SANHUBA.COM
盈利分化显著 本文来自散户吧WWW.SANHUBA.COM
相较于营收的稳步增长,风电行业今年上半年的盈利表现却不及预期。 本文来自散户吧WWW.SANHUBA.COM
统计数据显示,2026年上半年50家风电成分股合计净利润333亿元,较去年同期378亿元同比下滑11.98%;盈利企业数量从48家缩减至45家,电气风电、中船科技、运达股份等5家企业出现不同程度亏损,产业链整体盈利压力全面凸显。
产业链上游的风电运营商是本次行业盈利下滑的重灾区。龙头企业华电新能上半年规模持续扩张,实现营业总收入217亿元,同比增长8.36%,期末风电装机达到4499万千瓦,市占率同比提升0.43个百分点,新增、在建项目储备充足。然而规模扩张并未带来利润增长,公司上半年净利润44.96亿元,同比大幅下滑33.70%。 本文来自散户吧WWW.SANHUBA.COM
导致华电新能业绩下滑主要有三大因素:一是新能源全面参与电力市场化交易,叠加部分区域风光资源偏弱、机组利用小时数下降,上网电价有所回落,项目度电收益持续缩水;二是联营企业投资收益同比减少7.8亿元,从投资端拖累整体业绩;三是陆上风电增值税即征即退优惠政策退出,直接导致公司利润减少2.58亿元。这是当前国内风电运营企业面临的共性难题:政策红利逐步退坡、市场化竞价愈发激烈,存量项目的盈利空间被持续压缩。 本文来自散户吧WWW.SANHUBA.COM
产业链中游的整机制造企业,则深陷“量增利减”的困境,订单交付越多,盈利压力反而越大。以电气风电为例,其上半年营收直接翻倍,但净利润却亏损5.46亿元,增收不增利的问题十分突出,背后的原因主要在于订单结构失衡:上半年高毛利的海上风电项目交付占比大幅下滑,低毛利的陆上项目成为交付主力,直接拉低公司整体毛利率,再叠加自持风场发电收入同比减少26.19%,最终出现营收大涨、业绩亏损的局面。
本文来自散户吧WWW.SANHUBA.COM
运达股份的基本面表现同样体现了行业“量增利减”的现实。今年上半年,运达股份风机对外销量同比大增41.65%,销售收入突破125亿元,但公司依然亏损2.52亿元。半年报披露,公司亏损核心源于多重因素叠加:本期交付多为2024年—2025年价格战低谷期的低价存量订单,叠加原材料涨价、海运成本上升、美元汇率波动冲击出口业务,同时公司计提大额风机三包运维费用、存货跌价损失,进一步压缩利润空间,最终导致风电板块毛利率同比下降3.68%。
除上述公司外,中船科技、海力风电等企业也受到行业内卷、原材料涨价、海风报价下行等影响出现亏损,制造端盈利压力全面凸显。
本文来自散户吧WWW.SANHUBA.COM
(小编:财神)


相关新闻更多新闻>>
- ·国资委等部门发布《共建中国氢能高速行动倡议》 氢能产业加速落地12-20
- ·A股能否再次复制一轮1000点以上的大行情?07-20
- ·统信软件连续中标30+信创项目 国内信创落地节奏加快09-13
- ·淘气天尊:韩国崩盘,A股偷着乐!07-29
- ·淘气天尊:市场冲高又回落,这是心理层面的摧残!06-03
- ·水产饲料需求旺季即将到来 鱼粉价格屡创新高07-26
- ·淘气天尊:熬得住还是熬不住?主力和散户的心理博弈!06-04
- ·淘气天尊:重要时间窗口,割肉卖出还是持股等待?06-10
- ·“超级央行周”等扰动接踵而至,投资宜减速静待变局09-21
- ·五一全国发送旅客总量迎历史性高峰 国家铁路客货运输两旺05-04
今日要闻更多>>
- ·医用耗材的三只龙头股,今天来聊聊!10-02
- ·主板PVC上市企业排名(主板PVC企业排名2026)10-02
- ·创业板电气概念股票排名(2026/9/30)10-02
- ·创业板手势识别概念股票(创业板手势识别概念股10-02
- ·创业板有哪些知名贵金属公司(创业板贵金属板块10-02
- ·中小板LED概念股票有这几家!10-02
- ·中小板涉及横琴新区上市企业(2026)名单10-02
- ·中小板RCEP概念股排名(中小板RCEP概念股有哪些)10-02
- ·创业板涉及净水的概念上市公司一览表10-02
- ·创业板无线耳机概念上市公司有哪些?10-02
财经要闻更多>>
- ·环球实业科技(01026)发布年度业绩 股东应占亏损1.59亿港元10-02
- ·泰和小贷(01915.HK)2025年中期税后亏损670万元10-02
- ·泰和小贷(01915.HK)2024年净亏损10.7亿元10-02
- ·美股异动 | 大型科技股普涨 谷歌(GOOGL.US)涨逾2%10-02
- ·华夏水务集团(08401)发布年度业绩,股东应占亏损1775.4万港元10-02
- ·卓悦控股(00653)发布年度业绩 净溢利850.2万港元 同比扭亏为盈10-02
- ·上谕集团(01633):梁莹获委任为执行董事兼董事会主席10-02
- ·一微科技港股IPO通过聆讯10-02
- ·William Blair看好CoreWeave与Nebius,评级均为“优于大盘”10-02
- ·太空互联网概念股销售费用排行榜来啦!(2026年10-02
今日提示


